Simples Nacional: Escolha entre Sistema Híbrido ou Puro até Setembro
Empresas do Simples têm prazo até o final de setembro para decidir entre os modelos de tributação, impactando MEIs e nanoempreendedores em 2027.
Empresas do Simples Nacional têm até o final de setembro de 2026 para optar entre dois modelos de recolhimento de impostos: o sistema híbrido ou o Simples puro. Essa decisão afetará a tributação para o ano de 2027.
No encerramento de 2025, o Simples abrigava aproximadamente 7,35 milhões de negócios. Essa mudança decorre da reforma tributária aprovada em 2023, que introduziu a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS).
Diferenças entre os Modelos
No modelo híbrido, as empresas devem recolher os novos tributos e têm a possibilidade de transferir créditos. Em contrapartida, ao optar pelo Simples puro, o empreendedor permanece no modelo tradicional, sem a geração de créditos.
Na prática, o modelo híbrido é mais benéfico para aqueles que vendem para outras empresas, enquanto o Simples puro geralmente oferece mais vantagens para quem atende diretamente o consumidor final.
Impacto nos MEIs e Nanoempreendedores
Para Microempreendedores Individuais (MEIs) e nanoempreendedores, as regras não mudam, mantendo-se no Simples puro. Os nanoempreendedores estão isentos de CNPJ e da emissão de nota fiscal eletrônica até 2028.
As microempresas e empresas de pequeno porte que optam pelo Simples Nacional têm até o final de setembro para decidir se vão aderir ao novo sistema híbrido de recolhimento dos tributos sobre o consumo ou se preferem permanecer no modelo tradicional, o Simples puro.
Essa escolha foi definida pelo Comitê Gestor do Simples Nacional (CGSN), que divulgou uma resolução estabelecendo que a decisão feita até o fim deste mês será válida para o primeiro semestre de 2027. Essa mudança é consequência da reforma tributária que impactou a tributação sobre o consumo, aprovada em 2023.
Dados da Receita Federal mostram que, no final de 2025, o Simples Nacional reunia 7,35 milhões de empresas, sem considerar MEIs e nanoempreendedores, representando 28,6% do total de empresas ativas no Brasil.
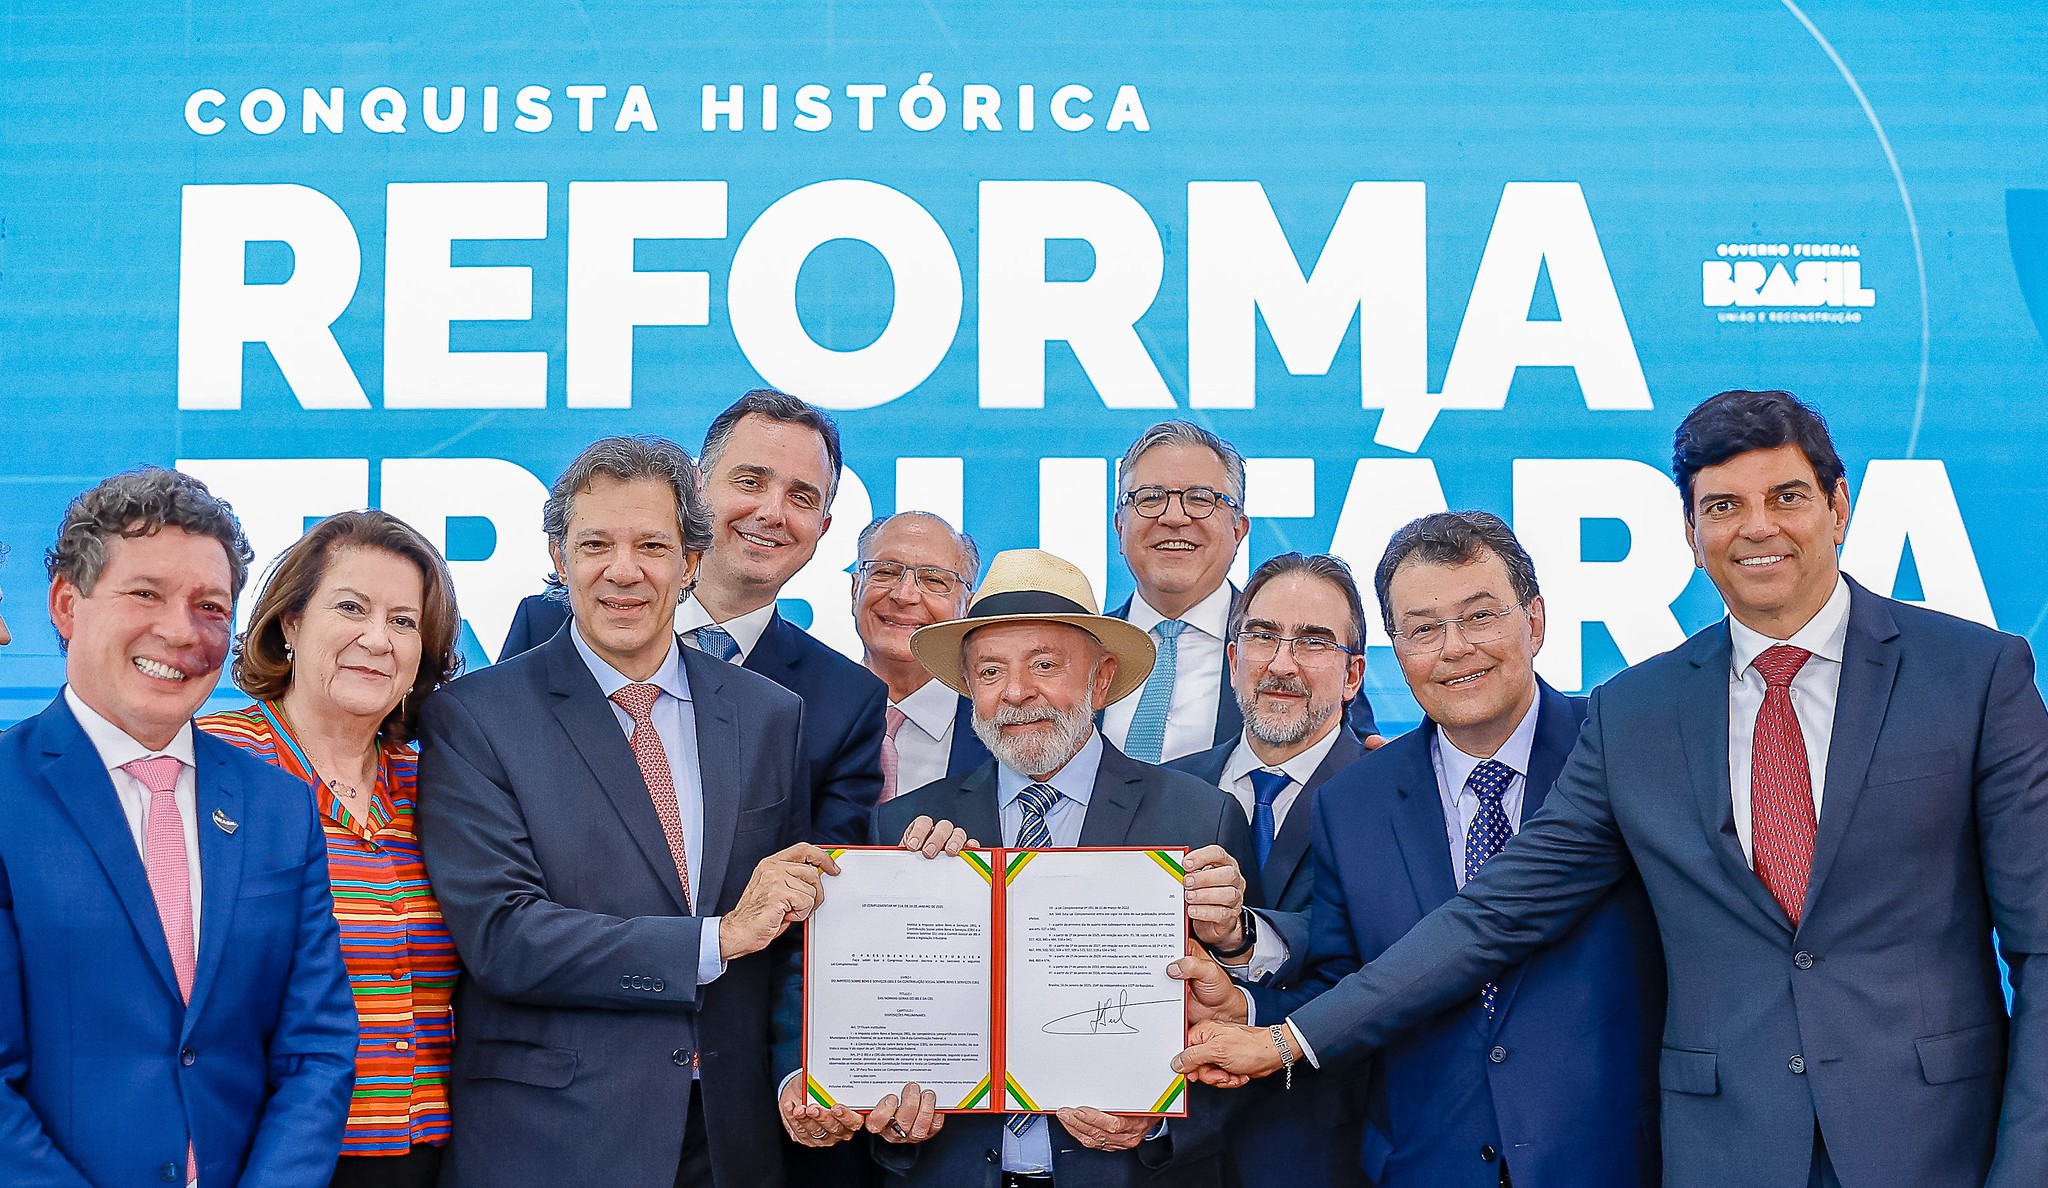
Recentemente, o presidente Lula sancionou a regulamentação da reforma tributária.
Ao optar pelo sistema híbrido, a empresa continua no Simples Nacional para os demais tributos, mas começa a recolher a CBS e o IBS, os novos tributos sobre o consumo introduzidos pela reforma. Isso possibilita o aproveitamento de créditos desses tributos em suas compras e a transferência de créditos para outras empresas que adquirirem seus produtos ou serviços.
A Contribuição sobre Bens e Serviços (CBS) é um tributo federal criado para substituir impostos como PIS e Cofins. O Imposto sobre Bens e Serviços (IBS) será compartilhado entre estados e municípios, substituindo tributos como ICMS e ISS. Juntos, CBS e IBS formarão um novo sistema de tributação sobre o consumo no país.
Por outro lado, no modelo puro, a empresa permanece no regime tradicional do Simples, onde, em geral, não aproveita créditos dos tributos que incidem nas etapas anteriores da cadeia produtiva e não pode transferir créditos tributários aos seus clientes na venda de bens ou serviços.
Analistas consultados acreditam que as novas regras criadas pela reforma tributária, que possibilitam o uso de créditos tributários para quem optar pelo novo regime, tendem a trazer um impacto significativo no setor.